被追問的「記載量」與「對動物的價值定位」
企業的永續報告書中,記載了氣候變遷、人權、食物浪費、生物多樣性、自然資本等各式各樣的社會課題。
那麼,關於動物的內容究竟寫了多少呢?
而其中出現的動物,又是以何種存在被對待的呢?
芬蘭研究者於 2026 年 1 月在同儕審查學術期刊《Sustainability Accounting, Management and Policy Journal》發表的論文〈企業報告中的非人類動物視角:來自北歐地區的洞見〉指出,企業報告在此議題上存在兩項課題。
其一是,關於動物的記載偏少,且所涵蓋的動物群也有偏向的「量」之問題。
其二是,企業將動物作為何種具有價值的存在來報告的「質」之問題。
即使在北歐企業中,也有每 5 家就有 1 家未提及動物
研究者從能源、流通、通訊・運輸、天然資源、食品、產業・建設等 6 個產業中選出北歐主要企業 60 家,分析其永續報告書與年度報告書。
結果顯示,60 家中有 48 家(80%)提及了某些動物群。換言之,即便是在被認為對動物福祉與環境問題關注度較高的北歐,也有每 5 家就有 1 家完全未提及動物。
此外,被提及的動物也存在偏向。提及野生動物的比例為 63%,而提及牛、豬、雞、養殖魚等畜產動物的比例為 33%,提及伴侶動物、實驗動物等其他動物的比例僅 8%。對畜產動物的提及集中於食品產業。
那麼日本企業呢
在日本,尚無以相同條件進行比較的研究。
然而,在動物權利中心於 2026 年 7 月 31 日公布的Farmwise Impact中,在主要食品企業之中,能從畜產動物的觀點確認到有任何記載的企業約為 3 成。
當然,由於調查對象與方法不同,無法進行簡單比較。
即便如此,考量到北歐企業在涵蓋各產業的情況下約有 8 成提及動物,日本企業在動物資訊揭露方面仍不得不說相當有限。
此外,企業活動所影響的動物並不僅限於食品產業。
黏著劑、化妝品、醫藥品、衣料、研究開發等眾多產業,都直接或間接地利用動物。
不僅是食品企業,所有企業都被要求在自身的價值鏈(從原料採購到製造、物流、銷售、廢棄為止的整體業務流程)中掌握有哪些動物利用行為,並履行說明責任。
問題不僅在於「寫多少」
這篇論文的重要性不在於僅僅統計記載件數。研究者關注的是「以何種價值觀來看待動物」這一點。
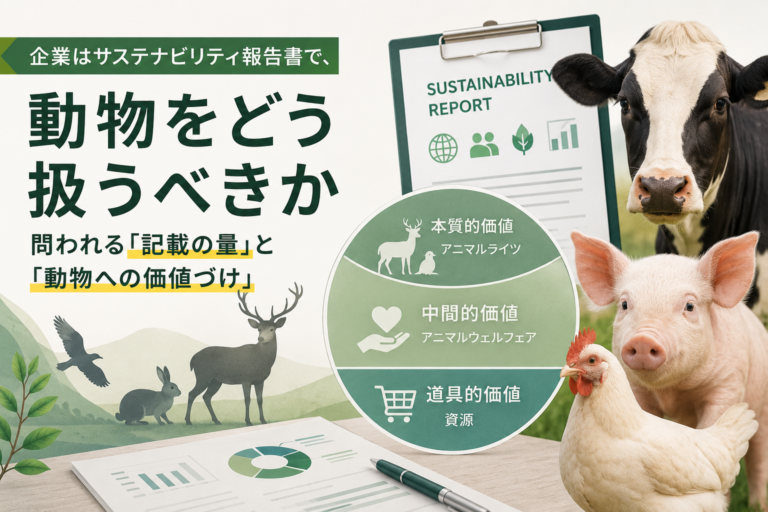
論文將企業報告中對動物的價值定位整理為三類。
| 價值 | 動物的定位 | 對應的思維方式 |
|---|---|---|
| 本質價值 | 動物本身具有價值,屬於應受保護的存在 | 動物權利 |
| 中介性價值 | 以人類利用為前提,同時守護動物福祉的存在 | 動物福祉 |
| 工具性價值 | 為達成人類目的的資源/手段 | 作為資源的動物 |
本質價值,是將動物視為其自身就具有價值之存在的思維方式。
工具性價值,是將動物視為肉、蛋、乳等,或生產資源等能產生人類利益之手段的思維方式。
而位於兩者之間的,就是中介性價值,也就是動物福祉。
這樣的整理在不否定人類利用動物的同時,也清楚呈現了動物福祉試圖超越「僅將動物視為資源」之思維的特徵。
野生動物被視為「生態系」,畜產動物被視為「資源」
根據論文,野生動物主要在「生物多樣性」「生態系」「物種」等脈絡中被談及。乍看之下似乎承認自然本身的價值,但個別動物往往被當作維持生態系的構成要素來對待。
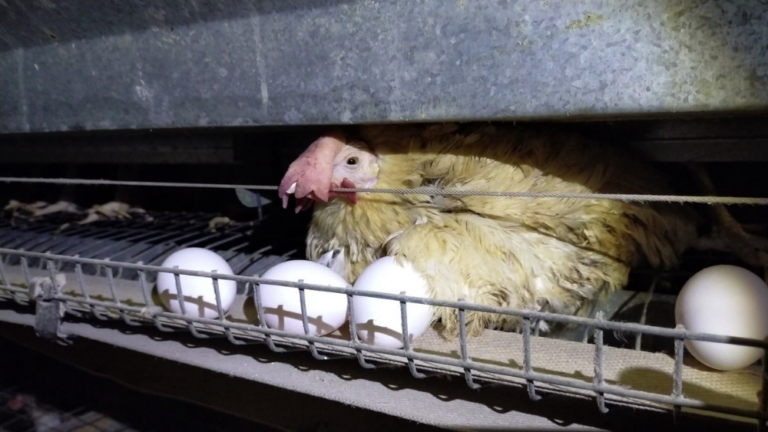
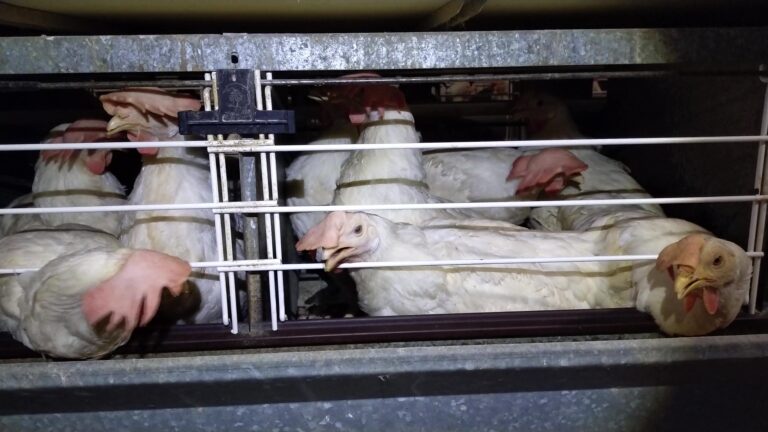
另一方面,牛、豬、雞、養殖魚等畜產動物,較常不是以個體,而是以生產資源或物種的方式被描述。
也就是說,野生動物多被作為支撐生態系的資源來談論,畜產動物則多被作為產出商品的資源來談論。
論文結論指出:在野生動物方面,中介性價值與工具性價值的描述較多;在畜產動物方面則以工具性價值為主,從動物福祉這一中介性價值出發的描述相當有限。
超越工具性價值的視角
這篇論文所提出最重要的啟示,或許在於將動物福祉定位為「中介性價值」。
動物福祉並非否定人類利用動物本身的思維。
然而,它也不站在將動物僅視為資源或物品的立場。
即使是被利用的動物,也一貫主張應顧及其健康、飼養環境與減輕痛苦。
基於此整理可知,企業的永續報告書不僅要記載動物相關內容,更重要的是將其記載內容從工具性價值發展到中介性價值。
企業不僅揭露採購量或生產量,也揭露飼養方式、動物福祉方針、改善目標與進度,將是邁出這一步。
對日本企業的永續報告所期待的事
本論文以北歐企業為研究對象,並非以與日本企業直接比較為目的。
然而,「對動物報告了多少」「將動物作為何種存在來對待」這兩個問題,同樣可直接套用到日本企業。
日本企業對動物究竟報告了多少呢?
又是將動物作為何種存在來報告的呢?
關於動物福祉,提出了何種方針、設定了何種目標、要在何時之前改善什麼?
其進度又揭露到什麼程度呢?
此外,企業報告被要求的並不僅是關於動物「寫出來」。
寫了多少。
以及,將動物作為何種具有價值的存在來對待。
從這兩個視角審視企業報告,對於未來的永續資訊揭露不可或缺。
從將動物視為單純資源的工具性價值,走向名為動物福祉的中介性價值。
企業的永續報告書,正站在這個轉換點上。
我們也應在日常中從上述兩個視角檢視企業報告,若發現課題,就直接向企業提出意見。
參考論文
Eija Vinnari、Pasi Pohjolainen、Markus Vinnari
〈企業報告中的非人類動物視角:來自北歐地區的洞見〉2026 年 1 月 22 日線上公開
Sustainability Accounting, Management and Policy Journal
DOI:10.1108/SAMPJ-02-2025-0259